Почему вообще стоит «дружить» со своей кредитной историей
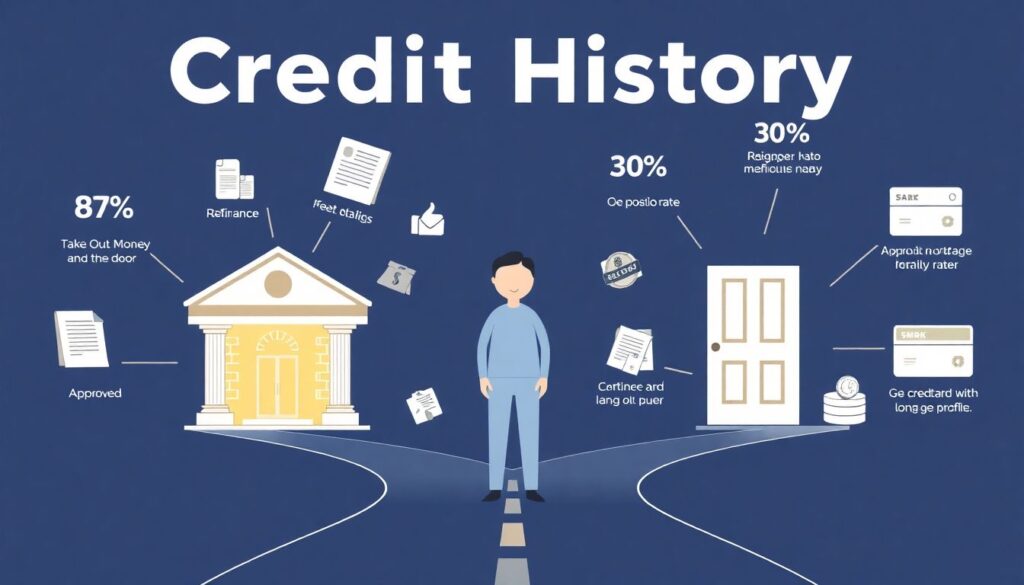
Кредитная история — это не страшная папка в БКИ, а ваш финансовый профиль, который решает, дадут вам деньги под 8% или под 30%, а то и вообще развернут у двери банка. Когда она вам нравится — вы берёте ипотеку без нервов, перекредитуетесь под нормальный процент, вам одобряют кредитку с длинным грейс-периодом. Когда не нравится — начинается поиск «кредит с плохой кредитной историей без отказа» и постоянное чувство, что где‑то на вас уже махнули рукой.
Фокус в том, что с кредитной историей можно и нужно работать. Не только исправлять косяки, но и целенаправленно «прокачивать» её под свои цели, почти как резюме перед устройством на работу.
—
С чего начать: посмотреть правде в глаза
Прежде чем что‑то чинить или улучшать, надо посмотреть, что там написано. Не «примерно помню», а именно открыть и увидеть.
— Раз в год любой гражданин РФ может запросить отчёт в бюро кредитных историй бесплатно.
— Сервисов море, но главное — официальные БКИ и их партнёры.
Используйте законную возможность: как проверить кредитную историю бесплатно онлайн — идёте на сайт одного из крупных БКИ (НБКИ, ОКБ, Эквифакс и т.д.), проходите идентификацию через Госуслуги или по номеру телефона, и скачиваете свой отчёт. Без странных посредников и мутных «агентов».
Ключевая мысль: пока вы не видите реальных цифр — вы не управляете, вы догадываетесь.
—
Реальные кейсы: когда всё плохо, но не смертельно
Кейс №1. Андрей, 29 лет.
Когда‑то взял микрозайм «до зарплаты», задержал выплату на 3 месяца, потом закрыл. Через пару лет решил взять ипотеку — банки один за другим отказывают. В отчёте: просрочка 90+ дней в МФО, плюс пара «пылью покрытых» кредиток с минимальными платежами, которые он платил кое‑как и иногда с опозданием.
Что сделали:
1. Андрей закрыл все мелкие долги и запросил обновление данных в БКИ (информация обновляется примерно раз в месяц, но иногда нужно «пнуть» банк или МФО).
2. Открыл одну нормальную кредитку в крупном банке, настроил автоплатёж минимум за пару дней до даты списания.
3. Полгода аккуратно крутил по ней небольшие суммы (покупки в обычных магазинах), всегда платил вовремя.
Через 8 месяцев один из банков одобрил ипотеку, хоть и под процент чуть выше, чем «идеальным» клиентам. Но без истерик и платных «волшебных услуг».
Кейс №2. Марина, 37 лет.
Марина пошла в «помощники по кредитам». Ей пообещали: «кредитная история как исправить и улучшить за 2 недели, гарантия результата». Взяли предоплату, выдали набор шаблонных жалоб и исчезли.
Из реального результата: за счёт её же жалоб один банк действительно обновил некорректную запись (там были чужие данные, перепутали клиентку). Всё остальное — косметика. Деньги на ветер, время потеряно.
Вывод: чудес нет. Есть законы, факты и ваша финансовая дисциплина. Всё остальное — реклама.
—
Неочевидные решения: что работает лучше, чем «взять ещё один займ»
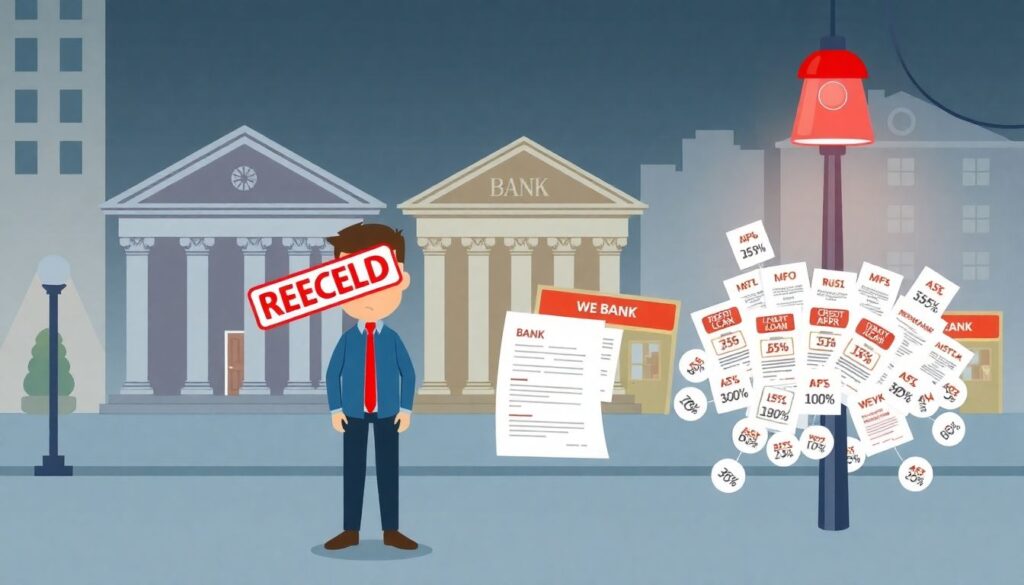
Самая частая ошибка — когда человеку отказывают, он идёт в ближайшее МФО, чтобы «доказать банкам», что может платить. В итоге в отчёте целый веер займов под 365% годовых. Для банков это красная лампа: «клиенту не хватает денег, живёт в минус».
Гораздо полезнее:
— Уменьшить количество действующих кредитов. Лучше один‑два управляемых займа, чем пять мелких.
— Заменить дорогой кредит на более дешёвый. Реальная реструктуризация или рефинансирование в крупном банке выглядит гораздо приятнее, чем 7 займов в МФО.
— Выстроить платёжную дисциплину. Никаких просрочек даже на день, настроенный автоплатёж, напоминания в календаре.
Нестандартный ход: если у вас ровный доход, но плохой рейтинг, вместо попыток выбить новый кредит иногда эффективнее взять дебетовую карту с платной подпиской в крупном банке и активно ей пользоваться. Банки любят «своих» клиентов: зарплатников, активных пользователей, тех, кто держит депозит. Потом те же банки охотнее дают кредиты — они вас уже видят и считают.
—
Как исправить и улучшить кредитную историю без мифов и магии
Фраза «кредитная история как исправить и улучшить» часто приводит на сайты с обещаниями всё переписать задним числом. Это незаконно и попахивает уголовкой. Рабочая схема абсолютно другая:
— Убираем ошибки и «чужие» долги.
Если видите кредит, которого не брали, или неверную просрочку — пишете заявление в банк/МФО и в БКИ. Это не просьба, а законное требование проверить информацию. Иногда помогает и жалоба в Банк России.
— Формируем позитивную историю поверх старых косяков.
Старая просрочка никуда не денется моментально, но её влияние снижается, если последние 12–24 месяца вы платите идеально по текущим обязательствам.
— Снижаем долговую нагрузку.
Банку важно не только ваше прошлое, но и текущая нагрузка: сколько вы уже платите ежемесячно по всем долгам. Чем меньше, тем легче получить новый кредит.
Важно понимать: кредитная история живёт годами. Нельзя испортить её за три года и «исправить» за две недели. Но можно перестать ухудшать и начать улучшать — и это уже большой шаг.
—
Как удалить просрочки из кредитной истории законно: где граница реальности
Формулировка «как удалить просрочки из кредитной истории законно» звучит соблазнительно, но юридически корректна только в одном случае: если данные ошибочны.
Законный путь:
— нашли ошибку — запросили детализацию в банке/МФО;
— собрали доказательства (платёжка, СМС от банка, выписка из личного кабинета);
— подали письменное заявление с требованием внести исправления в БКИ;
— при игноре — жалоба в ЦБ и, в крайнем случае, суд.
Если просрочка была реальной, её нельзя стереть. Можно только:
— закрыть долг полностью;
— договориться с кредитором о смягчающем комментарии (иногда банки указывают, что просрочка была связана с объективными причинами и задолженность погашена добровольно);
— «перекрыть» её дальше положительной платёжной историей.
Любая контора, которая обещает «удалить реальные просрочки», по факту либо врёт, либо предлагает вам участвовать в мошенничестве.
—
Альтернативные методы: как жить и развиваться, если банки кривятся
Иногда у человека настолько испорчена репутация, что нормальные банки пока не готовы сотрудничать. Это не конец света, просто надо сменить тактику.
Некоторые неочевидные варианты:
— Кредит под залог своего имущества.
Банку проще, когда есть обеспечение: авто, недвижимость, даже вклад. Риски ниже — шансы выше, даже при неидеальной истории.
— Использовать рассрочки, а не классические кредиты.
Магазинные рассрочки от крупных сетей, если они честные и действительно без переплаты, работают как тот же кредит, но часто лояльнее к прошлым косякам. Главное — не вляпаться в скрытые проценты.
— Кредитный кооператив или локальный банк.
Небольшие региональные банки или кредитные кооперативы иногда смотрят шире, чем просто «балл в скоринге». Там важнее реальный контакт, документы, поручительство.
— Займы от работодателя.
Некоторые компании дают ссуды сотрудникам. Да, это не классический банковский продукт, но с точки зрения жизни это тоже источник денег — без лишней компрометации в кредитной истории.
Важно: альтернативные способы не должны превращаться в болото, из которого вы не выберетесь. Их цель — пережить период «восстановления», а не зацементировать проблемы.
—
Лайфхаки для профессионалов: как сделать историю не просто нормальной, а выгодной
Когда кредитная история хотя бы не красного цвета, можно переходить от выживания к оптимизации. Тут уже начинаются лайфхаки для тех, кто хочет не просто «дали кредит», а «дали на лучших условиях».
Несколько приёмов:
— Стройте «лесенку» кредитов.
Сначала маленький кредит или рассрочка — выплатили идеально. Потом чуть больше. Так вы для банка — человек, который растёт в суммах и не ломается по дороге.
— Не бойтесь закрывать лишние кредитки.
Пять пустых карт с высокими лимитами — для скоринга это потенциальный риск: вы можете хоть завтра уйти во все лимиты и не вытянуть. 1–2 работающие карты с нормальной нагрузкой выглядят лучше.
— Планируйте крупный кредит заранее.
Ипотеку или автокредит лучше готовить за 6–12 месяцев. За это время:
— погасить мелкие долги;
— выровнять платежи без единой просрочки;
— накопить первоначальный взнос — это всегда повышает лояльность банка.
Профессиональный трюк: если у вас уже стабильная хорошая история, можно раз в год запрашивать пересмотр условий по действующему кредиту или делать рефинансирование. Банки сами любят держать хороших клиентов, и падение ставки на пару процентов за счёт более высокого рейтинга — вполне реальный сценарий.
—
Услуги по восстановлению кредитной истории: когда они уместны, а когда нет
Рынок пестрит обещаниями «услуги по восстановлению кредитной истории» — от вполне легальных консультантов до откровенно сомнительных фирм. Вопрос не в том, чтобы полностью их игнорировать, а в том, чтобы понимать, что они реально могут сделать.
Могут:
— помочь собрать и оформить жалобы, заявления, обращения;
— подсказать, какие долги лучше погасить первыми;
— выстроить план выхода из долговой ямы;
— объяснить, как вы выглядите в глазах скоринговой системы.
Не могут (если всё по-честному):
— стереть реальные просрочки;
— «купить» вам высокий рейтинг;
— гарантировать, что конкретный банк выдаст кредит.
Если вы понимаете, что информации слишком много и у вас просто нет сил всё изучать, — аккуратный, прозрачный консультант полезен. Но платите за мозги и структуру, а не за сказки.
—
Когда кредитная история вам уже нравится: как не испортить и использовать в плюс
В какой момент можно сказать: «У меня всё нормально»? Примерно тогда, когда:
— последние 2–3 года нет просрочек;
— долговая нагрузка адекватна вашему доходу;
— кредиты вы берёте не из отчаяния, а осознанно, под понятные цели.
Вот тут важно не расслабиться:
— Не набирайте лишних кредитов только потому, что «дают легко».
— Регулярно проверяйте свою историю — хотя бы раз в год, через те же сервисы, где можно как проверить кредитную историю бесплатно онлайн.
— Если кто‑то из знакомых уговаривает вас оформить кредит «на себя» — вспоминайте, что это ляжет именно в ваш финансовый профиль, а не в их.
Парадокс: когда кредитная история вам уже нравится, вы реже хотите брать новые кредиты. Просто потому, что начинаете считать деньги, а не проценты и «ежемесячный платёж».
—
Вместо вывода: что делать уже сегодня
Чтобы не тонуть в теории, можно сделать три простых шага:
— Запросить свою кредитную историю официально и внимательно её прочитать.
— Составить список всех долгов с суммами и платежами и расставить приоритеты — что закрывать в первую очередь.
— Выбрать один–два конкретных шага на ближайшие три месяца: настроить автоплатежи, закрыть один мелкий долг, открыть одну «рабочую» карту и пользоваться ей аккуратно.
Работа с кредитной историей — это не задача «на один раз», а привычка. Как чистить зубы: если делать регулярно, она перестаёт быть проблемой и начинает работать на вас. И тогда вопрос «как взять кредит с плохой кредитной историей без отказа» просто перестаёт быть актуальным — потому что плохой истории у вас больше нет.